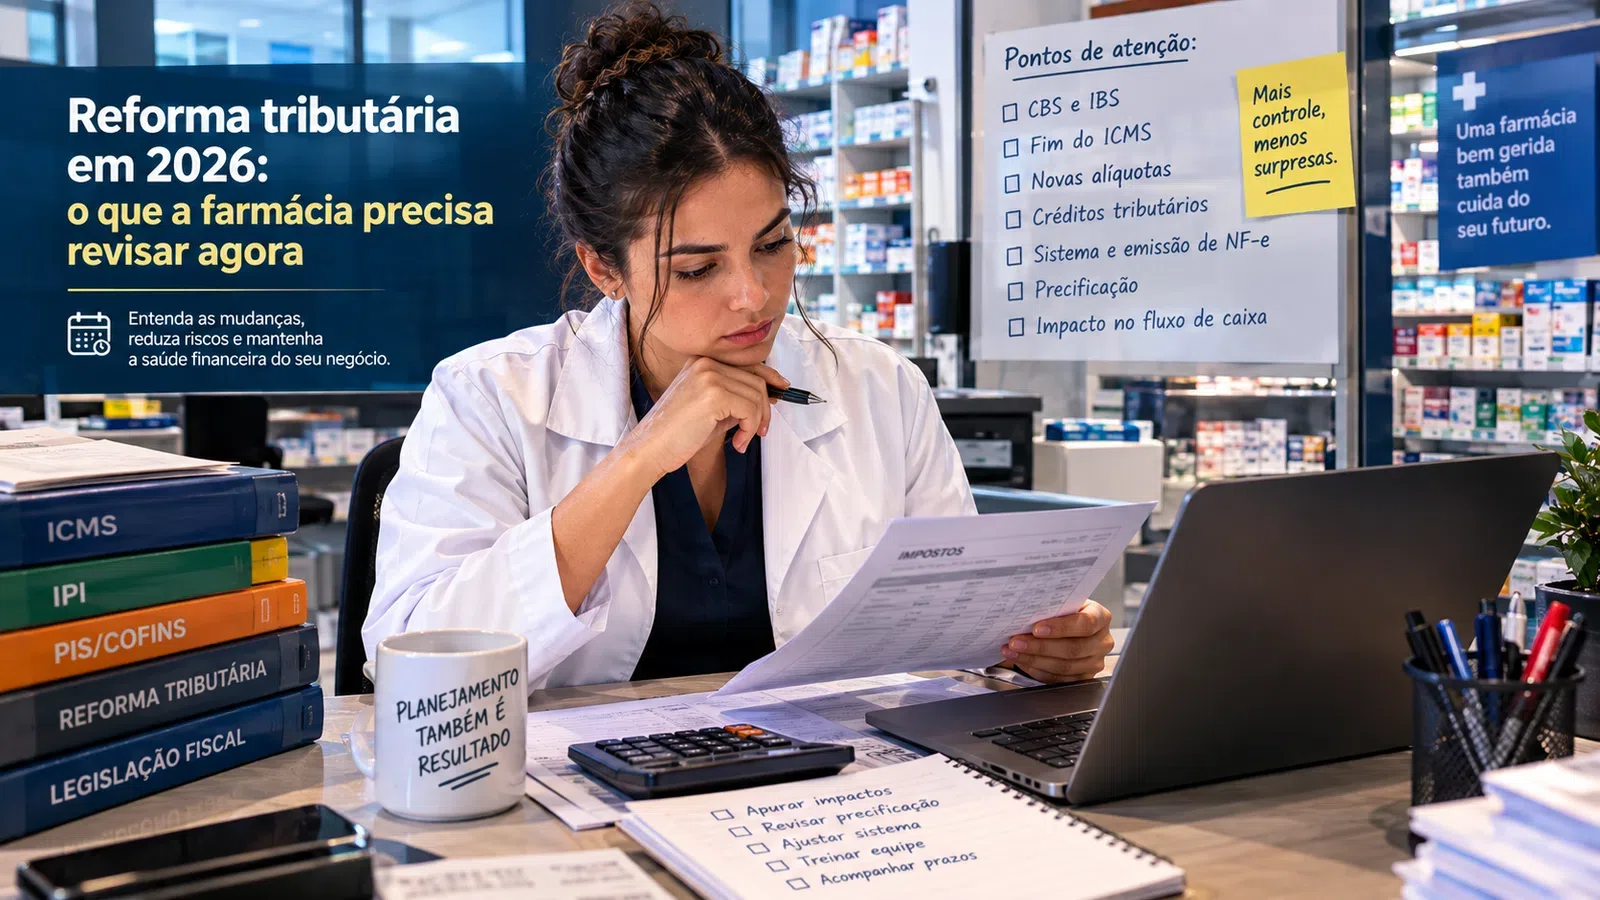
A reforma tributária do consumo muda tributos, documentos e rotinas de apuração em etapas. Para a farmácia, o impacto não se resume à alíquota: cadastro de milhares de produtos, integrações de frente de caixa, regras de crédito, formação de preço e contratos com fornecedores precisam conversar entre si.
Em setembro de 2026, o país está no ano de teste de IBS e CBS. A Receita Federal orientou a inclusão dos novos tributos nos documentos eletrônicos conforme os leiautes aplicáveis e previu dispensa de recolhimento em determinadas condições. Em agosto, Receita e Comitê Gestor do IBS também anunciaram flexibilização das validações para evitar rejeição de documentos sem os novos campos. O cenário exige acompanhamento técnico, porque cronogramas e detalhes operacionais podem ser ajustados.
Faça um diagnóstico de dados e sistemas
Liste ERP, PDV, emissor fiscal, e-commerce, conciliação, contabilidade e integrações com marketplaces ou convênios. Confirme com cada fornecedor de tecnologia quais versões contemplam os campos de IBS e CBS, quando foram homologadas e como os testes serão documentados.
Selecione amostras de operações: venda de medicamento, perfumaria, serviço farmacêutico, devolução, cancelamento, bonificação, transferência e entrega. Teste o caminho completo da compra ao arquivo contábil. Um campo preenchido no caixa pode se perder na integração seguinte.
Revise o cadastro por item e operação
Medicamentos e demais produtos podem receber tratamentos diferentes. Não aplique uma regra única ao departamento inteiro. Valide NCM, descrição, unidade, origem, códigos tributários e vínculos com os novos classificadores exigidos pelos documentos fiscais.
· Priorize itens de maior venda e margem.
· Bloqueie alterações sem histórico e responsável.
· Compare cadastro de entrada, estoque e saída.
· Crie relatório de produtos sem classificação ou com regra genérica.
Simule efeitos sobre preço e capital de giro
A nova lógica de créditos pode alterar comparações entre fornecedores e regimes. Modele cenários com a contabilidade, considerando tributo, crédito aproveitável, prazo de pagamento, custo financeiro e preço máximo regulado quando se tratar de medicamento. Não confunda redução legal de alíquota com queda automática do custo final.
Revise contratos que tratam tributos como inclusos no preço ou permitem repasse. Também projete o intervalo entre pagar uma compra e aproveitar eventual crédito, pois a transição pode afetar o caixa mesmo quando o resultado econômico parece neutro.
Monte uma governança de transição
Defina um responsável interno e uma reunião curta com contabilidade e tecnologia. Mantenha uma matriz com obrigação, norma, impacto, sistema, evidência do teste, pendência e prazo. Guarde comunicados e versões de leiaute usados em cada decisão.
Este conteúdo é educacional e retrata o cenário consultado em setembro de 2026. A aplicação depende do regime da empresa, do estado, do município e da operação. Antes de mudar parametrizações ou preços, valide a legislação vigente com contador ou consultor tributário.
Perguntas frequentes
A flexibilização dos campos significa que a farmácia pode ignorar IBS e CBS?
Não. A medida divulgada evitou rejeições automáticas em determinados documentos, mas não elimina a preparação. Leiautes, obrigações e datas devem ser acompanhados nos canais oficiais.
Medicamentos terão todos o mesmo tratamento?
Não se deve presumir isso. Listas, requisitos e classificações podem diferenciar produtos. A validação precisa ocorrer por item e com base na norma vigente.